Hållbarhetsrapportering vs. hållbarhetsredovisning – vad är skillnaden?
Många använder orden hållbarhetsrapportering och hållbarhetsredovisning som synonymer. Det är förståeligt – de handlar båda om att företaget visar upp sitt hållbarhetsarbete – men i praktiken är det två olika saker med olika juridisk status.
Den ena är ett lagkrav med tydliga villkor för vilka företag som omfattas. Den andra är ett frivilligt sätt att kommunicera hållbarhetsarbete, utan lagstadgad mall.
I den här texten går vi igenom vad som skiljer hållbarhetsrapportering från hållbarhetsredovisning, vilka regler som styr det lagstadgade kravet, och vad ett mindre företag faktiskt behöver bry sig om. Vill du istället läsa om exakt vilka företag som omfattas av CSRD och de nya EU-gränsvärdena, har vi en egen guide för det.
Två begrepp som ofta blandas ihop
Kort sagt: hållbarhetsrapportering är det lagstadgade begreppet. Det är den hållbarhetsrapport som vissa svenska företag enligt lag är skyldiga att upprätta, med krav som kommer från årsredovisningslagen (ÅRL) och EU:s direktiv CSRD (1). Hållbarhetsredovisning är däremot en bredare, frivillig term för alla typer av dokument där ett företag redovisar sitt hållbarhetsarbete – oavsett om det finns ett lagkrav bakom eller inte.
Ett företag kan alltså ha en lagstadgad hållbarhetsrapport och samtidigt kalla sitt bredare kommunikationsmaterial för hållbarhetsredovisning. De två begreppen överlappar delvis, men det är inte samma sak – och skillnaden blir viktig så fort revisorn, en investerare eller en kund frågar exakt vad företaget är skyldigt att visa.
Hållbarhetsrapportering – det lagstadgade kravet
Hållbarhetsrapportering syftar specifikt på den hållbarhetsrapport som är reglerad i lag. Det är alltså inte upp till företaget att välja om rapporten ska finnas – om företaget uppfyller kraven är det ett krav, på samma sätt som årsredovisningen och finansiell rapportering i övrigt.
Lagstadgad hållbarhetsrapportering sedan 1 juli 2024
De svenska lagändringarna som implementerar CSRD trädde i kraft den 1 juli 2024 (4). Sedan det datumet gäller nya, EU-harmoniserade regler för vilka svenska företag som ska upprätta en hållbarhetsrapport, och vad rapporten ska innehålla. Innan detta datum gällde äldre, lägre svenska gränsvärden (bland annat en nettoomsättning på 350 miljoner kronor) – de är nu ersatta.
Vilka företag ska upprätta en hållbarhetsrapport?
Enligt årsredovisningslagen ska större företag och koncerner upprätta en hållbarhetsrapport om de uppfyller mer än ett av följande villkor under vart och ett av de två senaste räkenskapsåren (1)(9):
- Medelantalet anställda har uppgått till mer än 250
- Balansomslutningen har uppgått till mer än 280 miljoner kronor
- Nettoomsättningen har uppgått till mer än 550 miljoner kronor
Företag vars värdepapper är upptagna till handel på en reglerad marknad omfattas i vissa fall oavsett storlek. Det här är alltså kriterierna för svenska "stora företag" enligt gällande rätt – vill du se hela bilden, inklusive vilka nya, EU-gemensamma gränsvärden som är på väg genom Omnibus-paketet, har vi samlat allt i vår guide om vilka företag som måste rapportera enligt CSRD.
Värt att nämna: EU:s Omnibus-paket, som förenklar CSRD, klubbades slutgiltigt av rådet i februari 2026 och trädde i kraft i mars 2026 (2). Det påverkar vilka företag som i framtiden omfattas av EU:s gemensamma tröskelvärden, men ändrar inte i sig de svenska ÅRL-kriterierna ovan förrän de skrivits om i svensk lag. Om du vill förstå exakt hur ditt företag påverkas av de nya gränserna är sidan om vilka företag som omfattas rätt ställe att läsa vidare.
Vad ska hållbarhetsrapporten innehålla?
Hållbarhetsrapporten ska innehålla den information som behövs för förståelsen av företagets utveckling, ställning och resultat och konsekvenserna av verksamheten, bland annat information om miljö, personal, sociala förhållanden, respekt för mänskliga rättigheter och motverkande av korruption (9). För de största företagen ska den också innehålla mer detaljerade krav enligt ESRS – European Sustainability Reporting Standards – som är de standarder EU-kommissionen tagit fram för att göra hållbarhetsinformationen jämförbar mellan olika företag och länder.
Tanken är att hållbarhetsinformation ska gå att läsa och lita på ungefär som finansiell information: den ska vara relevant, konsekvent och möjlig att granska – inte bara ett stycke fina ord i en kommunikationsavdelnings årsredovisning.
Var i årsredovisningen hittar man rapporten?
Hållbarhetsrapporten placeras antingen som ett eget avsnitt i förvaltningsberättelsen, eller som en separat rapport som det hänvisas till från förvaltningsberättelsen (1)(9). Båda varianterna är tillåtna enligt lag – företaget väljer själv vilket som passar bäst, så länge det tydligt går att hitta rapporten utifrån årsredovisningen.
Revisorns granskning av hållbarhetsrapporten
En viktig skillnad mot frivillig hållbarhetsredovisning är att den lagstadgade hållbarhetsrapporten ska granskas av en revisor. I Sverige sker granskningen enligt FAR:s standard RevR 19 – "Standard för översiktlig granskning av lagstadgade hållbarhetsrapporter" (3). Granskningen är i dagsläget en översiktlig granskning (även kallad "begränsad säkerhet"), inte en fullständig revision. Ett tidigare förslag om att skärpa kravet till en fullständig revision ("rimlig säkerhet") togs bort i Omnibus-paketet, vilket betyder att den lägre granskningsnivån fortsätter att gälla (2).
Revisorn kontrollerar bland annat att rapporten är upprättad, att den täcker de områden lagen kräver, och att informationen inte uppenbart strider mot övriga delar av årsredovisningen.
Hållbarhetsredovisning – det frivilliga dokumentet
Hållbarhetsredovisning är ett vidare begrepp. Det omfattar allt frivilligt material där ett företag berättar om sitt hållbarhetsarbete – oavsett om företaget är skyldigt att upprätta en lagstadgad hållbarhetsrapport eller inte.
Vanliga ramverk för frivillig hållbarhetsredovisning
Många företag som frivilligt vill redovisa sitt hållbarhetsarbete använder etablerade, internationella ramverk. Det vanligaste globalt är GRI (Global Reporting Initiative), som ger företag en gemensam struktur för vilken hållbarhetsinformation som ska tas fram och hur den ska presenteras (7). Andra företag utgår istället från GHG-protokolletnär de räknar fram sina utsläppssiffror, eftersom det är den standard som de flesta beräkningsverktyg – inklusive GoClimates – bygger på (8).
Skillnaden mot den lagstadgade rapporten är att inget av detta är ett krav. Företaget väljer själv omfattning, ramverk och detaljnivå, och det finns inget krav på att en revisor ska granska innehållet.
Redovisningen kan heta nästan vad som helst
I praktiken kan en frivillig hållbarhetsredovisning heta olika saker: hållbarhetsrapport, miljöredovisning, klimatredovisning, ESG-rapport eller helt enkelt "vårt hållbarhetsarbete" på hemsidan. Namnet säger inte alltid något om huruvida innehållet är lagstadgat eller inte – det är därför begreppen så ofta blandas ihop, och varför det är värt att fråga vilken typ av dokument man egentligen pratar om.
Vad är sambandet mellan begreppen?
De två begreppen är alltså inte motsatser, utan snarare två cirklar som delvis överlappar. Ett större företag som omfattas av lagkravet har både en hållbarhetsrapport (den lagstadgade delen) och kan samtidigt kalla sitt bredare material för hållbarhetsredovisning. Ett mindre företag som inte omfattas av lagkravet kan ändå välja att göra en frivillig hållbarhetsredovisning – utan att någon hållbarhetsrapport i lagens mening finns.
Det är också vanligt att företag som är på väg att växa in i lagkravet börjar med en frivillig hållbarhetsredovisning för att öva sig på att samla in och presentera hållbarhetsdata, innan kraven blir juridiskt bindande för dem.
Vad ska ett mindre företag bry sig om?
De flesta mindre och medelstora företag i Sverige omfattas i dagsläget inte av lagkravet på hållbarhetsrapportering. Men det betyder inte att hållbarhetsfrågan är mindre viktig för dem.
Även utan lagkrav efterfrågar många kunder, banker och investerare hållbarhetsinformation från sina leverantörer och samarbetspartners – särskilt om leverantören ingår i värdekedjan hos ett större bolag som självt omfattas av CSRD. Det gäller i allt högre grad, i takt med att stora företag behöver samla in data längre ner i sin leverantörskedja för sin egen rapportering.
Det finns också en tydlig affärsnytta: hållbarhetsinformation som visar hur företaget hanterar risker och möjligheter kopplade till klimat och miljö kan underlätta hanteringen av finansiella risker och göra det lättare att attrahera hållbara investeringar (6). Många banker väger numera in hållbarhetsdata i sina kreditbeslut, och fler och fler upphandlingar ställer krav på att leverantören kan visa upp någon form av hållbarhetsinformation.
Den frivilliga EU-standarden VS (tidigare VSME) – ramverket för små och medelstora företag
För att göra det enklare för mindre företag att möta den här efterfrågan utan att behöva bygga en rapport från grunden har EFRAG tagit fram VS – Voluntary Sustainability Standard (tidigare kallad VSME) (5). VS är helt frivilligt och EU-kommissionen har rekommenderat det som ett standardiserat, proportionerligt sätt för mindre företag att svara på hållbarhetsfrågor från större affärspartners, utan att behöva möta samma detaljnivå som stora, börsnoterade bolag (6).
VS finns i två moduler: en grundmodul med de mest efterfrågade baspunkterna, och en mer omfattande modul för företag som vill eller behöver gå längre – till exempel om en större kund efterfrågar mer detaljerad information. Men eftersom VS är byggt för att vara proportionerligt och inte kräva samma resurser som en fullständig hållbarhetsrapport, är det ett naturligt förstasteg för många mindre företag som vill börja samla in hållbarhetsdata strukturerat.
Hur samlar man in hållbarhetsdata i praktiken?
Oavsett om målet är en lagstadgad hållbarhetsrapport, en frivillig hållbarhetsredovisning enligt VS (VSME) eller GRI, eller helt enkelt ett svar till en kund som frågar – börjar allt med samma grundsten: en beräkning av företagets klimatpåverkan. Utan en beräkning finns det ingen data att rapportera, och ingen baslinje att förbättra över tid.
Se hur GoClimate automatiserar hela det här steget – utan att du behöver lägga mycket tid på att jaga siffror manuellt i Excel-ark.
Vanliga frågor om rapportering och redovisning
Måste alla företag ha en hållbarhetsrapport?
Nej. Bara de företag och koncerner som uppfyller de lagstadgade tröskelvärdena – bland annat medelantalet anställda, balansomslutning och nettoomsättning – är skyldiga att upprätta en hållbarhetsrapport (1)(9). Andra företag kan välja att göra en frivillig hållbarhetsredovisning istället, men är inte tvingade till det enligt lag.
Kan hållbarhetsredovisning ersätta hållbarhetsrapportering?
Nej, inte för de företag som omfattas av lagkravet. En frivillig hållbarhetsredovisning uppfyller inte de formella kraven på innehåll, placering i förvaltningsberättelsen eller revisorns granskning som gäller för den lagstadgade hållbarhetsrapporten. Företag som omfattas av lagkravet måste alltså ha båda om de även vill kommunicera bredare hållbarhetsarbete utanför den lagstadgade rapporten.
Vad händer om företaget inte upprättar en hållbarhetsrapport?
Ett företag som omfattas av kravet men inte upprättar en hållbarhetsrapport riskerar samma typ av konsekvenser som vid andra brister i årsredovisningen, eftersom hållbarhetsrapporten är en del av de formella kraven på årsredovisningen. Vi rekommenderar alltid att stämma av med företagets revisor om exakt vad som gäller för det egna bolaget, eftersom detaljerna kan variera beroende på bolagsform och koncernstruktur.
Sammanfattning: rapportering vs. redovisning
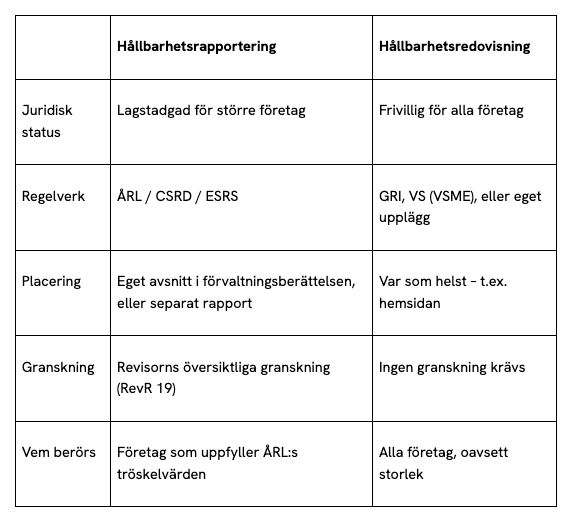
Kort sagt: hållbarhetsrapportering är det smalare, juridiskt bindande begreppet. Hållbarhetsredovisning är det bredare, frivilliga begreppet som även omfattar den lagstadgade rapporten – men inte tvärtom.
Är du redo att ta första steget?
Oavsett om ni är ett stort företag med lagkrav på hållbarhetsrapportering, eller ett mindre företag som vill möta kunders och bankers förväntningar frivilligt, börjar allt med en pålitlig beräkning av klimatpåverkan.
Källor
- FAR – Frivillig eller lagstadgad hållbarhetsrapportering
- Council of the EU – Council signs off simplification of sustainability reporting and due diligence requirements, 24 februari 2026
- FAR Online – RevR 19, Revisorns översiktliga granskning av den lagstadgade hållbarhetsrapporten
- Finansinspektionen – Hållbarhetsrapportering (NFRD/CSRD)
- EFRAG – Voluntary reporting standard for SMEs (VSME)
- Europeiska kommissionen – Commission presents voluntary sustainability reporting standard to ease burden on SMEs
- GRI – Global Reporting Initiative, Standards
- GHG Protocol
- EY – Nya regler för hållbarhetsrapportering CSRD och Årsredovisningslagen
- FAR – Frågor och svar om CSRD
Vill du gå från kunskap till handling?
Se hur GoClimate förvandlar din bokföring till en rapport du kan agera på.