Vilka företag behöver hållbarhetsrapportera?
Det korta svaret är att alla företag bör ha någon form av hållbarhetsrapportering på plats. För många är det, eller kommer att bli, ett direkt lagkrav – och för andra är det en förväntan från kunder, investerare och andra intressenter.
Vilka omfattas av CSRD?
CSRD, Corporate Sustainability Reporting Directive, är EU:s direktiv för hållbarhetsrapportering. Den här artikeln handlar om just omfattningsfrågan: vilka företag omfattas av CSRD idag, vilka tröskelvärden gäller, och vad som hänt genom EU:s Omnibus-förslag. Frågan berör fler bolag än man kanske tror. Kraven gäller inte bara de företag som rapporterar själva – de påverkar även deras leverantörer och kunder.
Vill du förstå vad CSRD är rent generellt? Läs mer på vår CSRD-sida.
CSRD (Corporate Sustainability Reporting Directive) – syftet i korthet
Kort sagt: CSRD gäller inte alla bolag. Vilka företag som omfattas avgörs av storlek, antal anställda, omsättning och om bolaget är noterat på en reglerad marknad.
Syftet med CSRD är att göra företags miljöpåverkan och hållbarhetsinformation transparent och jämförbar – på samma sätt som finansiell information redan är. Rapporten ska bland annat styra kapital mot mer hållbara investeringar, och minska greenwashing genom högre krav på öppenhet. Företag som omfattas ska också göra en dubbel väsentlighetsanalys. Vi förklarar mer om det längre ner i artikeln.
Vad är Omnibus – bakgrunden till de nya kraven
Under 2025 lade EU-kommissionen fram ett förenklingspaket som kallas Omnibus. Bakgrunden var kritik om att CSRD-kraven blivit för komplicerade och kostsamma, särskilt för bolag nära de ursprungliga tröskelvärdena. Nu omfattas färre bolag, det finns färre datapunkter i ESRS, och en enda gemensam gräns ersätter det gamla vågsystemet (1) (2) (3). Processen gick ovanligt snabbt jämfört med tidigare EU-direktiv. Det är en av anledningarna till att flera detaljer fortfarande implementeras i medlemsländerna.
Tidslinjen: från förslag till beslutad lag
Processen gick ovanligt snabbt för ett EU-direktiv. Här är de viktigaste stegen, i kronologisk ordning.
CSRD trädde i kraft i Sverige den 1 juli 2024
Sverige införde CSRD i lag den 1 juli 2024. De första bolagen (Våg 1) rapporterade redan 2025 (6). Kraven gäller för räkenskapsår som börjar det datumet eller senare. För bolag med kalenderår som räkenskapsår innebar det i praktiken räkenskapsåret 2024/2025.
Tidsuppskovet i december 2025
Genom det så kallade "stop-the-clock"-beslutet fick Våg 2- och Våg 3-företag ett tidsuppskov på två år. Beslutet fanns i svensk rätt från och med 31 december 2025, utan att ändra själva tröskelvärdena (10). Syftet var att ge bolag och medlemsländer mer tid, medan de större förändringarna i Omnibus förhandlades fram.
Rådets beslut i februari 2026 och ikraftträdande i mars 2026
EU:s ministerråd klubbade igenom Omnibus I den 24 februari 2026, och direktivet trädde i kraft den 18 mars 2026 (1) (4). Det är detta beslut som ligger bakom de nya, högre tröskelvärdena – men de är ännu inte fullt införda i svensk lagstiftning, enligt FAR (5). Tills den svenska implementeringen är klar gäller därför fortfarande de äldre tröskelvärdena, för bolag som inte redan omfattas som Våg 1.
Företag som omfattas av CSRD enligt de ursprungliga tröskelvärdena
Innan Omnibus gällde EU:s allmänna gräns för "stora företag" enligt redovisningsdirektivet. Ett bolag omfattades av CSRD om det uppfyllde minst två av tre kriterier: fler än 250 anställda, balansomslutning över 25 miljoner euro, eller nettoomsättning över 50 miljoner euro (9). Innan en EU-justering 2023 var gränserna ännu lägre: 20 miljoner euro i balansomslutning och 40 miljoner euro i omsättning. Det innebar att fler bolag omfattades redan innan Omnibus kom in i bilden.
De nya tröskelvärdena – nya krav genom Omnibus
Genom Omnibus höjs kraven ytterligare, men på ett annat sätt: i stället för "minst två av tre" krävs nu att båda villkoren nedan är uppfyllda samtidigt (2) (3) (4).
Anställda: från 250 till 1 000
Gränsen för antal anställda höjs från fler än 250 till fler än 1 000 anställda i medeltal under räkenskapsåret (3) (4).
Nettoomsättning: 450 miljoner euro
Omsättningskravet höjs till nettoomsättning över 450 miljoner euro. För koncerner utanför EU gäller ett liknande krav på EU-omsättningen, med ett extra krav för dotterbolag eller filialer inom unionen (4).
Balansomslutning tas bort som eget kriterium
Till skillnad från de ursprungliga tröskelvärdena ingår balansomslutning inte längre som ett eget kriterium (3) (4). Det gör bedömningen enklare för bolag nära gränsen – de behöver bara hålla koll på två mått i stället för tre.
Så jämför du gamla och nya tröskelvärden
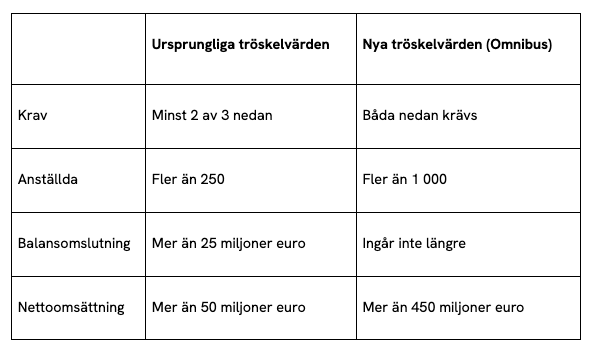
Skillnaden handlar inte bara om väldigt mycket högre siffror. Själva sättet man räknar ut om ett bolag omfattas ändras också – från "minst två av tre" till att båda kraven måste vara uppfyllda (2) (3).
Vågsystemet – så fungerade det, och vad som händer nu
CSRD infördes ursprungligen i tre steg, kallade vågor. Våg 1 är stora börsnoterade bolag, banker och försäkringsbolag med fler än 500 anställda. De har rapporterat sedan 2024, och Omnibus ändrar inget för dem (6). Våg 2 är övriga stora bolag, som skulle rapportera från 2027 – men de nya, högre tröskelvärdena gör att de flesta av dem inte längre omfattas (2) (10). Våg 3 är noterade små och medelstora företag, som skulle få enklare regler från 2028. Det spåret är nu i praktiken borttaget, eftersom nästan inga sådana bolag når de nya tröskelvärdena (3).
Vilka företag omfattas av CSRD idag?
Sammanfattningsvis omfattas idag: bolag som redan rapporterar sedan 2024 (Våg 1), och övriga stora bolag som uppfyller de nya, gemensamma tröskelvärdena från räkenskapsår 2027 (2) (4) (6).
Företag som inte omfattas av CSRD
Företag som inte omfattas av CSRD är, med den nya definitionen, i praktiken alla bolag som inte når upp till de kombinerade tröskelvärdena – oavsett om de tidigare räknades som Våg 2 eller Våg 3.
Dubbel väsentlighetsanalys – vad krävs av företag som omfattas av CSRD
Företag som omfattas ska göra en dubbel väsentlighetsanalys. Det betyder att de bedömer både hur verksamheten påverkar omvärlden, och hur hållbarhetsfrågor kan påverka företaget ekonomiskt.
Rapportering enligt CSRD och ESRS
Rapporteringen ska ske enligt ESRS (European Sustainability Reporting Standards). Vill du gå djupare in på standarderna, läs mer på vår sida om ESRS och hållbarhetsrapportering.
Så hänger hållbarhetsrapportering och finansiell rapportering ihop
Hållbarhetsrapporten är inte samma sak som den finansiella rapportering ni redan gör i årsredovisningen. Men för bolag som omfattas ska de två integreras i samma dokument, i stället för att hållbarhetsrapporten bifogas som en separat bilaga.
Så påverkas små och medelstora företag som inte omfattas
Även utan lagkrav behöver många mindre bolag rapportera hållbarhetsdata till kunder eller banker som efterfrågar det – särskilt om de ingår i leverantörskedjan hos ett bolag som själva omfattas av CSRD.
VS-standarden som frivilligt verktyg – läs mer om undantagen
EU:standarden VS (tidigare kallad VSME) är frivillig men ger små och medelstora företag ett standardiserat sätt att svara på krav, utan att behöva tillämpa full ESRS (8). Omnibus skyddar också bolag med färre än 1 000 anställda från att tvingas lämna mer data än VS kräver (4).
FAQ om vilka företag som omfattas av CSRD
Koncern och dotterbolag – vem rapporterar för vem?
Om ett moderbolag uppfyller kriterierna rapporterar det för hela koncernen som en enhet, och dotterbolagen behöver då inte lämna separata rapporter (9). Om bara ett dotterbolag omfattas, medan moderbolaget inte gör det, blir dotterbolaget rapporteringsskyldigt på egen hand (9).
Hur stor blir förändringen i praktiken?
Analyser har uppskattat att 80–90 % färre bolag omfattas, jämfört med de ursprungliga tröskelvärdena (7). För Sverige har det funnits uppskattningar om en minskning från cirka 4 000 till färre än 400 bolag. Men det är en uppskattning baserad på tidigare diskuterade nivåer, inte en officiell siffra efter att de slutgiltiga tröskelvärdena klubbades (7).
Vilka kriterier avgör om ett bolag omfattas av CSRD idag?
Antingen är bolaget redan skyldigt sedan 2024, eller måste det uppfylla båda de nya kraven: fler än 1 000 anställda och mer än 450 miljoner euro i omsättning (2) (3).
Är det sant att gränsen höjts från 250 till 1 000 anställda?
Ja. Samtidigt höjdes omsättningskravet till 450 miljoner euro, och balansomslutning togs bort som eget kriterium (3) (4).
Vilket räkenskapsår gäller de nya kraven från?
Från räkenskapsår som börjar 1 januari 2027 eller senare, i takt med att kraven införs i svensk lagstiftning (2) (5).
Är detta beslutat, eller kan det ändras igen?
De nya tröskelvärdena är beslutade och antagna på EU-nivå (1) (4). Svensk transponering pågår, men är inte klar i skrivande stund (5).
Sammanfattning: företag omfattas av CSRD enligt nya och gamla tröskelvärden
Det gamla vågsystemet ersätts i praktiken av en enda, betydligt högre gräns: fler än 1 000 anställda och mer än 450 miljoner euro i omsättning. Företag som hamnar utanför lagkravet bör ändå räkna med ökade förväntningar från kunder och finansiärer, där den frivilliga EU-standarden VS (tidigare VSME) erbjuder ett strukturerat sätt att möta dem.
Källor
- Council of the EU (2026) — Council signs off simplification of sustainability reporting and due diligence requirements
- Coolset (2026) — CSRD under Omnibus: updated scope, timelines, and what companies should do in 2026
- Crowell & Moring (2026) — EU Sustainability Reporting Revamp
- DLA Piper (2026) — EU Council approves Omnibus I Directive
- FAR — Frågor och svar om CSRD
- Finansinspektionen — Hållbarhetsrapportering (NFRD/CSRD)
- Rasche et al. (2025) — Scenarios for CSRD Scope Amendments
- European Commission (2025) — Recommendation on a voluntary sustainability reporting standard (VSME)
- Official Journal of the EU (2022) — DIRECTIVE (EU) 2022/2464
- Regeringskansliet (2025) — Uppskjutet krav på att hållbarhetsrapportera för vissa företag
Vill du gå från kunskap till handling?
Se hur GoClimate förvandlar din bokföring till en rapport du kan agera på.